Domain feuertüren.de kaufen?
Wir ziehen mit dem Projekt
feuertüren.de um.
Sind Sie am Kauf der Domain
feuertüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuertüren.de kaufen?
Sind Abschlagszahlungen umsatzsteuerpflichtig?
Abschlagszahlungen sind grundsätzlich umsatzsteuerpflichtig, da sie als Teilzahlungen für eine noch ausstehende Leistung gelten. Die Umsatzsteuer wird somit auf den jeweiligen Abschlagsbetrag berechnet. Es ist wichtig, dass die Abschlagszahlungen klar als solche gekennzeichnet sind und die entsprechenden Rechnungen korrekt ausgestellt werden, um mögliche steuerliche Probleme zu vermeiden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass sie die Umsatzsteuer korrekt behandeln. **
Warum Abschlagszahlungen?
Abschlagszahlungen sind eine gängige Praxis in vielen Branchen, um sicherzustellen, dass Dienstleister oder Lieferanten regelmäßig bezahlt werden und ihre laufenden Kosten decken können. Durch Abschlagszahlungen wird auch das Risiko für den Auftraggeber reduziert, da der Dienstleister bereits einen Teil seiner Leistung erbracht hat und somit ein gewisses Maß an Sicherheit bietet. Zudem können Abschlagszahlungen die Liquidität des Dienstleisters verbessern und Engpässe vermeiden. Für den Auftraggeber kann es auch von Vorteil sein, da er die Qualität der erbrachten Leistungen überprüfen und bei Bedarf rechtzeitig eingreifen kann. Insgesamt dienen Abschlagszahlungen also dazu, die reibungslose Abwicklung von Projekten zu gewährleisten und die Interessen beider Parteien zu schützen. **
Ähnliche Suchbegriffe für Abschlagszahlungen Umsatzsteuerpflichtig
Top-Angebote
Produkte zum Begriff Abschlagszahlungen Umsatzsteuerpflichtig:
-
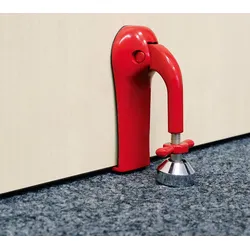
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC2Teckentrup Sicherheitstüre DW62-2 RC2 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3093,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann werden Abschlagszahlungen versteuert?
Abschlagszahlungen werden in dem Jahr versteuert, in dem sie tatsächlich erhalten werden. Das bedeutet, dass sie in dem Jahr als Einkommen versteuert werden, in dem sie auf dem Konto des Empfängers eingehen. Es spielt dabei keine Rolle, für welchen Zeitraum die Abschlagszahlung geleistet wird. Es ist wichtig, die Abschlagszahlungen in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass die Abschlagszahlungen korrekt versteuert werden. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **
-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **

Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
Top-Angebote
Produkte zum Begriff Abschlagszahlungen Umsatzsteuerpflichtig:
-
Hörmann Dübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialDübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialFür die einfache Montage in Mauerwerk und Beton Original HÖRMANNFür die Montage von Feuerschutztüren und Rauchschutztüren dürfen nur bauaufsichtlich zugelassene Dübel und Schrauben verwendet werden. 13 x Schrauben, 13 x Dübel63,47 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC2Teckentrup Sicherheitstüre DW62-2 RC2 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3093,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Abschlagszahlungen umsatzsteuerpflichtig?
Abschlagszahlungen sind grundsätzlich umsatzsteuerpflichtig, da sie als Teilzahlungen für eine noch ausstehende Leistung gelten. Die Umsatzsteuer wird somit auf den jeweiligen Abschlagsbetrag berechnet. Es ist wichtig, dass die Abschlagszahlungen klar als solche gekennzeichnet sind und die entsprechenden Rechnungen korrekt ausgestellt werden, um mögliche steuerliche Probleme zu vermeiden. Unternehmen sollten sich daher im Zweifelsfall von einem Steuerberater beraten lassen, um sicherzustellen, dass sie die Umsatzsteuer korrekt behandeln. **
-
Warum Abschlagszahlungen?
Abschlagszahlungen sind eine gängige Praxis in vielen Branchen, um sicherzustellen, dass Dienstleister oder Lieferanten regelmäßig bezahlt werden und ihre laufenden Kosten decken können. Durch Abschlagszahlungen wird auch das Risiko für den Auftraggeber reduziert, da der Dienstleister bereits einen Teil seiner Leistung erbracht hat und somit ein gewisses Maß an Sicherheit bietet. Zudem können Abschlagszahlungen die Liquidität des Dienstleisters verbessern und Engpässe vermeiden. Für den Auftraggeber kann es auch von Vorteil sein, da er die Qualität der erbrachten Leistungen überprüfen und bei Bedarf rechtzeitig eingreifen kann. Insgesamt dienen Abschlagszahlungen also dazu, die reibungslose Abwicklung von Projekten zu gewährleisten und die Interessen beider Parteien zu schützen. **
-
Wann werden Abschlagszahlungen versteuert?
Abschlagszahlungen werden in dem Jahr versteuert, in dem sie tatsächlich erhalten werden. Das bedeutet, dass sie in dem Jahr als Einkommen versteuert werden, in dem sie auf dem Konto des Empfängers eingehen. Es spielt dabei keine Rolle, für welchen Zeitraum die Abschlagszahlung geleistet wird. Es ist wichtig, die Abschlagszahlungen in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass die Abschlagszahlungen korrekt versteuert werden. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Abschlagszahlungen Umsatzsteuerpflichtig
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC4Teckentrup Sicherheitstüre DW62-2 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 4: Mauerwerk mind. 240 mm RC 4: Beton, mind. 140 mm Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.8351,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC4Teckentrup Sicherheitstüre DW62-1 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.2113,46 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **
-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
-
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.